



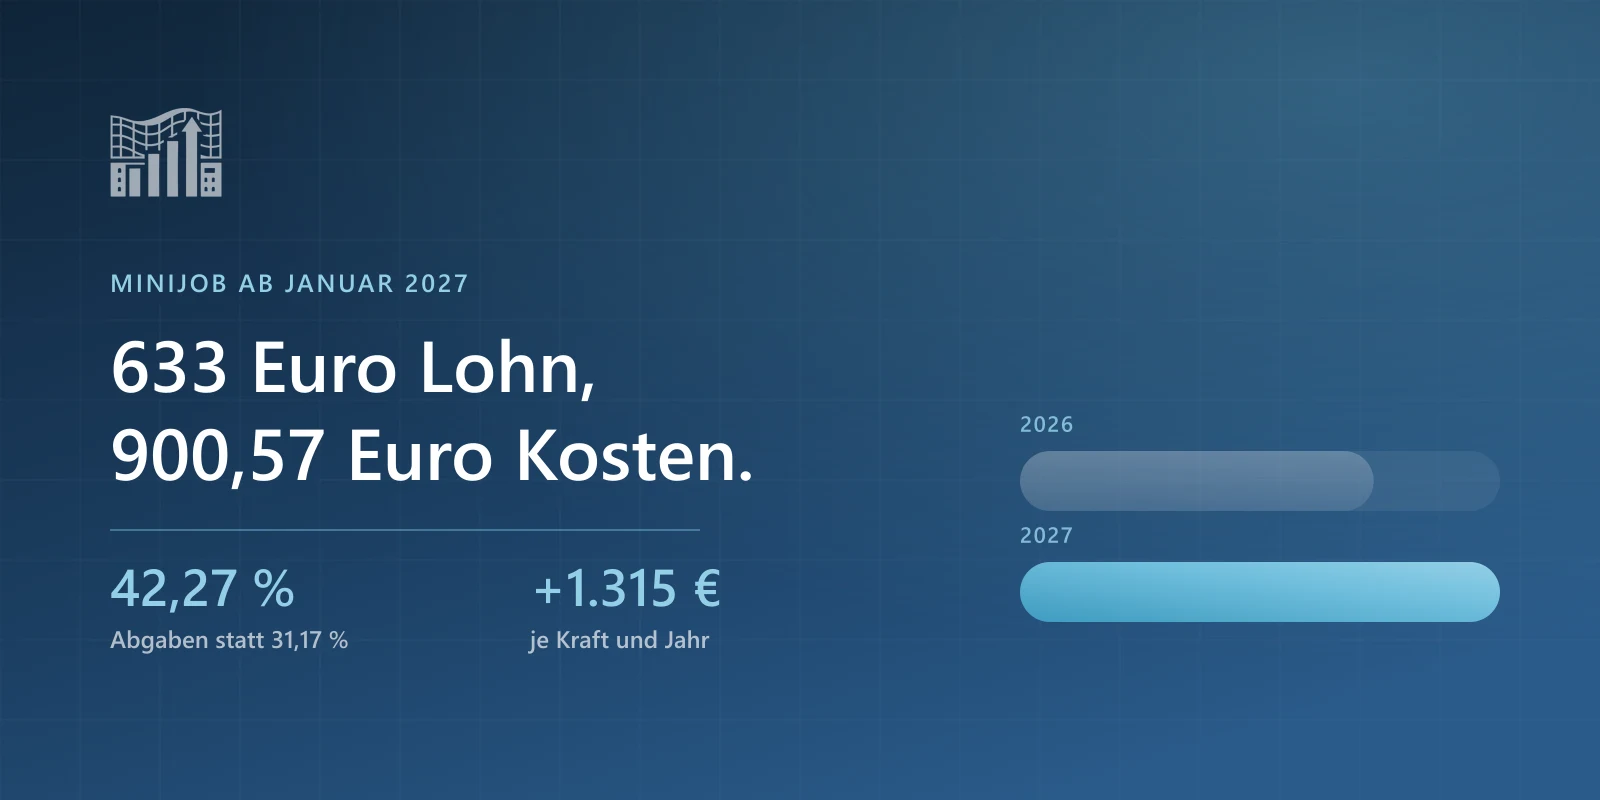
900,57 €
heute 790,96 €
Arbeitgeberkosten für einen 633-Euro-Minijob ab Januar 2027. Der heutige Vergleichswert bezieht sich auf die derzeitige Grenze von 603 Euro.
Zum 1. Januar 2027 bewegen sich beim Minijob mehrere Stellschrauben gleichzeitig. Der Mindestlohn steigt, damit steigt die Verdienstgrenze, und vor allem steigen die Abgaben, die Sie als Arbeitgeber tragen.
Ein Teil davon ist beschlossen und verkündet, ein anderer Teil steht bislang nur im Referentenentwurf. Diesen Unterschied halten wir hier durchgehend auseinander.
Die Rechnung
Für einen gewerblichen Minijob mit gesetzlich krankenversicherter Aushilfe:
| Abgabe | 2026 | 2027 | Rechtsstand |
|---|---|---|---|
| Rentenversicherung pauschal, § 172 SGB VI | 15,00 % | 15,00 % | unverändert |
| Krankenversicherung pauschal, § 249b SGB V | 13,00 % | 17,50 % | beschlossen, verkündet am 29.07.2026 |
| Pflegeversicherung, § 59b SGB XI-Entwurf | 0,00 % | 3,60 % | Referentenentwurf |
| Pauschsteuer, § 40a Abs. 2 EStG | 2,00 % | 5,00 % | Referentenentwurf |
| Umlage U1, nur Betriebe bis 30 Beschäftigte | 0,80 % | 0,80 % | jährlich festgesetzt |
| Umlage U2 | 0,22 % | 0,22 % | jährlich festgesetzt |
| Insolvenzgeldumlage | 0,15 % | 0,15 % | per Verordnung |
| Summe | 31,17 % | 42,27 % | zzgl. Unfallversicherung |
Ausnahme Privathaushalt. Für Minijobs im Privathaushalt bleibt der pauschale Krankenversicherungsbeitrag bei 5 Prozent. § 249b Satz 2 SGB V wurde nicht geändert.
- Rentenversicherung
- Krankenversicherung
- Pflegeversicherung
- Pauschsteuer
- Umlagen
Ein Minijob, ab Januar 2027
Gewerblicher Minijob, gesetzlich krankenversicherte Aushilfe
Was das im Betrieb bedeutet
Ein Minijob kostet 109,61 Euro mehr im Monat als heute, also 1.315 Euro im Jahr je Kraft. Das klingt überschaubar, summiert sich aber schnell.
Eine Bäckerei mit fünf Aushilfen zahlt 6.577 Euro mehr pro Jahr. Ein Pflegedienst mit zwanzig Aushilfen zahlt 26.306 Euro mehr pro Jahr.
Entscheidend ist die Einordnung: Ab 2027 liegen die Nebenkosten eines Minijobs bei rund 42 Prozent des Lohns. Bei einer regulären sozialversicherungspflichtigen Teilzeitkraft sind es rund 21 Prozent. Der Minijob wird damit rechnerisch zur teuersten Beschäftigungsform je Euro Lohn.
Die Verdienstgrenze selbst steigt zum 1. Januar 2027 von 603 auf 633 Euro, weil der Mindestlohn auf 14,60 Euro steigt. Die Formel steht im Gesetz: Mindestlohn mal 130 geteilt durch 3, aufgerundet. Die Jahresgrenze liegt damit bei 7.596 Euro.
Zwei Punkte gehen in solchen Aufstellungen regelmäßig unter. Erstens ist die Unfallversicherung in den 42,27 Prozent nicht enthalten. Der Beitrag zur Berufsgenossenschaft kommt obendrauf und fällt je nach Gefahrklasse unterschiedlich aus. Zweitens zahlt die Umlage U1 nur, wer nicht mehr als 30 Beschäftigte hat. Größere Betriebe rechnen also mit einem geringfügig anderen Satz.
Wichtig ist der Zeitpunkt. Ab der Januarabrechnung greifen die neuen Sätze automatisch, ohne dass jemand etwas anstoßen muss. Wer seine Aushilfen prüfen will, muss das also vorher tun, nicht im Februar, wenn die erste Abrechnung auffällig hoch ausgefallen ist.
Drei Hansetax-Tipps
-
01
Pauschsteuer gegen individuelle Versteuerung rechnen
Die 5 Prozent nach § 40a Abs. 2 EStG sind ein Wahlrecht, keine Pflicht. Bei Beschäftigten in Steuerklasse I ohne weitere Einkünfte fällt auf 633 Euro gar keine Lohnsteuer an. Die Ersparnis liegt bei bis zu 380 Euro je Kraft und Jahr.
Wann es sich lohnt: bei Schülern, Studenten und Rentnern ohne Nebeneinkünfte. Nicht bei Steuerklasse VI.
-
02
Die Grenze bewusst überschreiten
Über 633 Euro beginnt der Übergangsbereich. Dort zahlt der Arbeitgeber rund 21 statt 42 Prozent. Es gibt deshalb Fälle, in denen 700 Euro Lohn den Betrieb weniger kosten als 633 Euro.
Wann es sich lohnt: wenn die Kraft ohnehin mehr Stunden leisten könnte.
-
03
Steuerfreie Bausteine statt Bruttolohn
Sachbezug bis 50 Euro monatlich, Fahrtkostenzuschüsse, Aufmerksamkeiten. Ab 2027 kommt hinzu: Sonn- und Feiertagszuschläge sind bis zu einem Grundlohn von 75 statt 50 Euro je Stunde steuerfrei, § 3b Abs. 2 EStG-Entwurf.
Wann es sich lohnt: in Gastronomie, Handel, Pflege und Logistik.
Und der Gewinn des Unternehmers
Der Referentenentwurf zum Einkommensteuerreformgesetz 2027 vom 18. August 2026 sieht eine neue Tarifstufe vor. Sie trifft nicht die Aushilfe, sondern den Inhaber.
| Position | Wert |
|---|---|
| Neue Tarifstufe ab 280.000 Euro zu versteuerndem Einkommen, § 32a Abs. 1 EStG-Entwurf | 47,0 % |
| 45 Prozent bereits ab | 250.000 € |
| Mit Solidaritätszuschlag rund | 49,6 % |
| Gewerbesteuer Hamburg, Hebesatz 470 Prozent | 16,45 % |
| Anrechnung nach § 35 EStG maximal | 14,00 % |
| Bleibt endgültig beim Unternehmer | 2,45 % |
Der Hamburg-Effekt in einem Satz: Von der Gewerbesteuer bleiben nach der Anrechnung 2,45 Prozent des Gewerbeertrags endgültig bei Ihnen hängen.
Ein Gegenmittel steht schon im Gesetz. Wer Gewinne im Betrieb lässt, kann sie nach § 34a EStG mit 28,25 Prozent versteuern, ab 2032 mit 25 Prozent. Bei späterer Entnahme folgt die Nachversteuerung mit 25 Prozent nach § 34a Abs. 4 EStG.
Was gleichzeitig privat passiert
Die Belastung endet nicht am Werkstor. Zeitgleich steigen die Zuzahlungen in der gesetzlichen Krankenversicherung, und ab 2028 kostet die Mitversicherung des Ehepartners extra. Was das für Sie und Ihre Beschäftigten privat bedeutet, steht in unserem Beitrag was die GKV-Reform privat kostet.
Quellen
- Bundesfinanzministerium, Referentenentwurf Einkommensteuerreformgesetz 2027 vom 18.08.2026
- Minijob-Zentrale, Chronologie der aktuellen Vorhaben
- Minijob-Zentrale, Abgaben und Steuern für gewerbliche Arbeitgeber
- Haufe, Pflegeversicherungsreform, beitragsrechtliche Änderungen
- § 34a EStG, Begünstigung nicht entnommener Gewinne
- Freie und Hansestadt Hamburg, Gewerbesteuerhebesatz
Minijob-Check für Ihren Betrieb
Wir rechnen Ihre Aushilfen durch und sagen Ihnen, wo Pauschsteuer, Übergangsbereich oder steuerfreie Bausteine günstiger sind.
Minijob-Check anfragenHäufige Fragen
Was kostet ein Minijob den Arbeitgeber 2027?
Rund 900,57 Euro bei 633 Euro Verdienst, davon 267,57 Euro Abgaben. Ohne die geplante Pflegeabgabe sind es 877,78 Euro. Hinzu kommt der Beitrag zur Berufsgenossenschaft.
Wie hoch ist die Minijob-Grenze 2027?
633 Euro im Monat und 7.596 Euro im Jahr. Die Grenze folgt dem Mindestlohn: 14,60 Euro mal 130 geteilt durch 3, aufgerundet.
Ist die Pauschsteuer von 5 Prozent schon beschlossen?
Nein, sie steht im Referentenentwurf vom 18. August 2026. Die Anhebung des pauschalen Krankenversicherungsbeitrags auf 17,5 Prozent ist dagegen bereits verkündet.
Gilt das auch für Minijobs im Privathaushalt?
Nein. Für Minijobs im Privathaushalt bleibt der pauschale Krankenversicherungsbeitrag bei 5 Prozent, § 249b Satz 2 SGB V wurde nicht geändert.
Lohnt sich ein Minijob überhaupt noch?
Rechnerisch ist er ab 2027 die teuerste Beschäftigungsform je Euro Lohn. Ob er trotzdem passt, hängt an Flexibilität und Einsatzdauer.
- Minijob
- Lohnabrechnung
- Sozialabgaben
- § 40a EStG
- Mindestlohn
Dieser Beitrag gibt allgemeine Informationen wieder und ersetzt keine steuerliche Beratung im Einzelfall. Trotz sorgfältiger Recherche kann sich die Rechtslage geändert haben.