



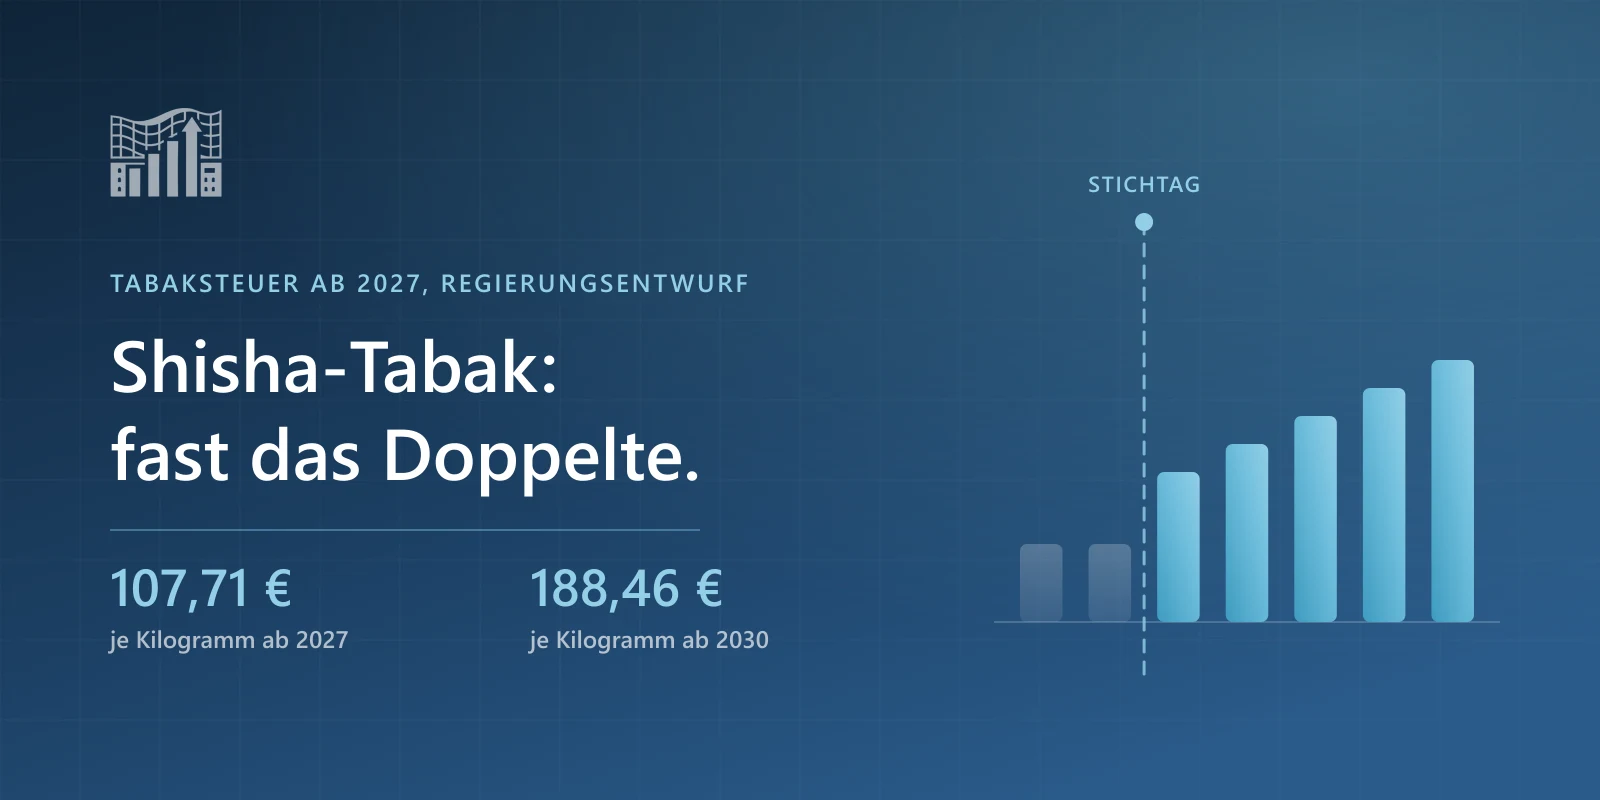
107,71 €
heute rund 56 €
Wasserpfeifentabak je Kilogramm ab 2027 nach dem Regierungsentwurf. Heute liegt die Belastung bei rund 56 Euro.
Für Betriebe, die Tabakwaren verkaufen, steht eine Veränderung an, die man nicht mit einer Preisrunde auffängt. Der Entwurf sieht keine einmalige Anhebung vor, sondern vier Stufen hintereinander.
Vorweg die wichtigste Einordnung: Beschlossen ist bislang nichts. Es liegt ein Regierungsentwurf vor, das parlamentarische Verfahren steht noch aus. Was wir hier zeigen, ist der geplante Stand, nicht geltendes Recht.
Die vier wichtigsten Punkte
- Grundlage ist der Kabinettsbeschluss vom 6. Juli 2026 und der Regierungsentwurf vom 10. August 2026, nicht ein verkündetes Gesetz.
- Vier Stufen jeweils zum 1. Januar 2027, 2028, 2029 und 2030, für alle Kategorien.
- Wasserpfeifentabak trifft es am härtesten: von rund 56 Euro je Kilogramm auf 107,71 Euro ab 2027 und 188,46 Euro ab 2030.
- Liquids steigen deutlich moderater: von 0,32 auf 0,33 Euro je Milliliter ab 2027, bis 0,36 Euro ab 2030.
Was geplant ist
Das Bundeskabinett hat den Entwurf eines Tabaksteueränderungsgesetzes am 6. Juli 2026 beschlossen, der Regierungsentwurf datiert vom 10. August 2026. Geändert werden das Tabaksteuergesetz und die Tabaksteuerverordnung. Grundlage ist der Eckwertebeschluss der Bundesregierung vom 29. April 2026, die Anpassung zählt dort zu den Konsolidierungsmaßnahmen im Bundeshaushalt.
Erhöht werden soll in vier Stufen, jeweils zum Jahresbeginn 2027, 2028, 2029 und 2030. Betroffen sind alle Kategorien nach § 1 Abs. 1 und § 1a TabStG: Zigaretten, Feinschnitt, Zigarren und Zigarillos, Pfeifentabak, erhitzter Tabak, Wasserpfeifentabak und Substitute für Tabakwaren. Die Sätze stehen in § 2 Abs. 1 TabStG.
Die Zahlen
| Kategorie | Stand 2026 | ab 2027 | ab 2030 | Veränderung |
|---|---|---|---|---|
| Wasserpfeifentabak | rund 56 € je kg | 107,71 € je kg | 188,46 € je kg | mehr als das Dreifache |
| Substitute, also Liquids | 0,32 € je ml | 0,33 € je ml | 0,36 € je ml | plus 12,5 Prozent |
Die Tabelle zeigt Anfang und Ende. Dazwischen liegen beim Wasserpfeifentabak 128,90 Euro je Kilogramm ab 2028 und 155,37 Euro ab 2029, bei den Substituten 0,34 Euro je Milliliter ab 2028 und 0,35 Euro ab 2029.
Für Zigaretten, Feinschnitt, Zigarren und Zigarillos, Pfeifentabak und erhitzten Tabak sind ebenfalls Erhöhungen in vier Stufen vorgesehen. Die konkreten Sätze für diese Kategorien stehen im Gesetzentwurf, den wir unten verlinken.
- heutiger Stand
- erste Stufe
- vierte Stufe
Warum Shisha so viel härter trifft als Liquid
Der Unterschied wirkt zunächst willkürlich. Er hat aber einen Grund im Aufbau der Steuer.
Wasserpfeifentabak wird nicht mit einem einzigen Satz besteuert. Er unterliegt zum einen der Pfeifentabaksteuer, die sich aus einer Mengenkomponente je Kilogramm und einer Wertkomponente auf den Kleinverkaufspreis zusammensetzt, abgesichert durch eine Mindeststeuer. Zum anderen kommt die Zusatzsteuer für Wasserpfeifentabak hinzu, die seit 2022 gilt. Der Entwurf dreht an mehreren dieser Stellschrauben gleichzeitig.
Wichtig zum Verständnis der Zahlen. Weil eine Wertkomponente auf den Kleinverkaufspreis mit einfließt, hängt die Belastung eines konkreten Produkts auch von dessen Preis ab. Die Kilogrammangaben sind Orientierungswerte für die Größenordnung, keine fertige Rechnung für Ihr Sortiment.
Bei Substituten für Tabakwaren gibt es diese Doppelstruktur nicht. Dort steht ein Betrag je Milliliter, und der steigt in kleinen Schritten. Deshalb sind es beim Liquid rund drei Prozent im ersten Schritt und beim Shisha-Tabak rund 89 Prozent.
Was das für Ihren Betrieb bedeutet
Shisha-Bar. Der Tabak ist bei Ihnen kein Randartikel, sondern die Grundlage des Deckungsbeitrags. Verdoppelt sich der Steueranteil im Einkauf, verschiebt sich Ihre gesamte Kalkulation. Rechnen Sie den Kopfpreis einmal sauber durch, statt im Januar zu schätzen. Denken Sie daran, dass auf den Endpreis nach § 12 Abs. 1 UStG 19 Prozent Umsatzsteuer entfallen und die Tabaksteuer Teil der Bemessungsgrundlage ist. Eine Steuererhöhung schlägt also mit dem Umsatzsteuerfaktor durch.
Kiosk und Tabakhandel. Hier geht es weniger um Kalkulation, mehr um Bestand und Auszeichnung. Zum Stichtag liegen Sie mit Ware im Regal, deren Steuerzeichen den alten Betrag tragen. Sie brauchen einen sauberen Schnitt in der Bestandsführung und Preise, die zur Ware passen.
Vape-Shop. Der erste Schritt ist mit 0,01 Euro je Milliliter überschaubar. Über vier Stufen summiert sich das aber, und bei großen Gebinden fällt es auf. Behalten Sie im Blick, welche Artikel Ihres Sortiments überhaupt als Substitute gelten.
Vier Hansetax-Tipps
-
01
Lagerbestand zum 31.12.2026 sauber erfassen
Die Bewertung des Vorratsvermögens zum Bilanzstichtag ist nach § 6 Abs. 1 Nr. 2 EStG ohnehin Pflicht. Fällt eine Preisstufe auf denselben Termin, wird aus der Pflichtübung Ihre Kalkulationsgrundlage für das Folgejahr.
Ganz praktisch: Zählliste mit Artikel, Menge, Einkaufspreis und Steuerzeichen, datiert und unterschrieben.
-
02
Preisliste und Auszeichnung früh vorbereiten
Neue Preise im Januar unter Zeitdruck einzupflegen führt zu Abweichungen zwischen Karte, Regal und Kasse. Bereiten Sie Speisekarte, Preisschilder und Kassenartikel im Dezember vor und schalten Sie zum Stichtag um.
Wann es sich lohnt: immer, und besonders bei mehreren Standorten.
-
03
Wareneinsatzquote monatlich mitlaufen lassen
Bei einer Betriebsprüfung wird nachkalkuliert. Wer seine Quote Monat für Monat kennt, kann einen Sprung im Januar mit der Steuerstufe erklären. Wer sie erst hinterher ausrechnet, diskutiert über Schätzungen.
Aufwand: eine Zahl im Monat, die aus Ihrer Buchhaltung ohnehin abfällt.
-
04
Kasse und Wareneingangsbuch konsistent halten
Der Wareneingang ist nach § 143 AO aufzuzeichnen, das elektronische Kassensystem muss § 146a AO mit der Kassensicherungsverordnung genügen. Passen Einkauf und Verkauf rechnerisch nicht zusammen, fällt das bei einer Nachkalkulation sofort auf.
Jetzt prüfen: Läuft die TSE, sind alle Artikel im Kassensystem korrekt angelegt?
Noch nicht beschlossen, und das ist wichtig
Dieser Abschnitt unterscheidet uns von den Schlagzeilen, die Sie gerade lesen.
Es handelt sich um einen Regierungsentwurf. Vor dem Inkrafttreten stehen die Stellungnahme des Bundesrates, die erste Lesung, die Beratung im Ausschuss sowie zweite und dritte Lesung. In diesem Verfahren können sich Sätze und Stichtage noch ändern.
Der Zeitplan ist allerdings eng. Tabakwaren tragen Steuerzeichen, und deren Bezug braucht Vorlauf. Damit Hersteller und Handel rechtzeitig Zeichen mit den neuen Beträgen bekommen, müsste das Gesetz nach Einschätzung aus der Branche im Herbst 2026 verkündet sein. Die Verfahren dazu regelt die Tabaksteuerverordnung. Dieser Druck ist der Grund, warum wir eine Umsetzung für wahrscheinlich halten, ohne sie als sicher darzustellen.
Im Hintergrund läuft zusätzlich ein europäisches Verfahren. Die Europäische Kommission hat am 16. Juli 2025 einen Entwurf zur Überarbeitung der Tabaksteuerrichtlinie vorgelegt, die Verhandlungen im Rat sind noch nicht abgeschlossen.
Was Sie bis zum Jahreswechsel tun sollten
- Sortiment durchgehen und je Artikel festhalten, welcher Kategorie er zuzuordnen ist. Wasserpfeifentabak, Substitut oder etwas anderes.
- Lieferanten ansprechen, wie sie mit Steuerzeichen und Übergangsfristen umgehen und ab wann neue Preise gelten.
- Bestandsaufnahme zum 31. Dezember vorbereiten, mit Zähllisten und einem festen Ablauf.
- Kalkulation je Artikel einmal aufstellen: Einkauf, Steueranteil, Verkaufspreis, Deckungsbeitrag.
- Preisszenarien rechnen, mindestens zwei: Preis gleich lassen oder Erhöhung weitergeben, jeweils mit der Wirkung auf den Deckungsbeitrag.
- Kassensystem und Preisauszeichnung vorbereiten und den Umstellungstermin festlegen.
- Wareneinsatzquote für 2026 ermitteln, damit Sie eine Vergleichsgröße für 2027 haben.
- Fragen sammeln, die in die steuerliche Würdigung gehören, und sie gebündelt mit Ihrer Steuerberatung klären.
Unsere Einordnung
Der Ton in der Berichterstattung ist aufgeregt, und bei einer möglichen Verdreifachung bis 2030 kann man das verstehen. Für Ihren Betrieb ist die Aufregung trotzdem der falsche Ratgeber.
Was zählt, sind drei Dinge: Sie wissen, was Ihre Artikel heute im Einkauf und im Deckungsbeitrag bringen. Sie haben einen sauberen Bestand zum Stichtag. Und Sie können Ihre Kalkulation erklären, wenn jemand fragt. Wer das hat, kann eine Preisstufe ruhig durchrechnen. Wer es nicht hat, gerät im Januar in Hektik, unabhängig davon, wie hoch der Satz am Ende ausfällt.
Genau diese drei Punkte sind Buchhaltungsarbeit, keine Steuerberatung. Wir sortieren die laufende Buchhaltung, bringen die Belegorganisation in Ordnung und kennen die Besonderheiten in der Gastronomie. Die steuerliche Würdigung Ihres Einzelfalls gehört zu Ihrer Steuerberatung, und dorthin gehen Sie besser mit fertigen Zahlen als mit einem Schuhkarton.
Quellen
- Bundesfinanzministerium, Entwurf eines Gesetzes zur Änderung des Tabaksteuergesetzes vom 10.08.2026
- Bundesfinanzministerium, Fragen und Antworten zur Änderung des Tabaksteuergesetzes
- § 2 TabStG, Steuertarif
- § 143 AO, Aufzeichnung des Wareneingangs
Kalkulation vor dem Jahreswechsel
Wir gehen Ihr Sortiment mit Ihnen durch, ermitteln Deckungsbeitrag und Wareneinsatzquote und bereiten die Bestandsaufnahme zum 31. Dezember vor.
Termin anfragenHäufige Fragen
Wann genau soll die Tabaksteuer steigen?
Nach dem Regierungsentwurf vom 10. August 2026 in vier Stufen, jeweils zum 1. Januar 2027, 2028, 2029 und 2030. Betroffen sind alle Kategorien, also Zigaretten, Feinschnitt, Zigarren und Zigarillos, Pfeifentabak, erhitzter Tabak, Wasserpfeifentabak und Substitute für Tabakwaren.
Gilt die höhere Steuer auch für Ware, die ich schon im Lager habe?
Tabakwaren tragen Steuerzeichen, und die Steuer entsteht mit deren Verwendung, nicht mit dem Verkauf an den Kunden. Ware mit altem Steuerzeichen bleibt also mit dem alten Betrag belastet. Wie lange alte Steuerzeichen nach einem Stichtag noch verwendet werden dürfen, regelt das Gesetz mit Übergangsfristen. Prüfen Sie das für Ihre Warengruppe rechtzeitig mit Ihrem Lieferanten und Ihrer Steuerberatung.
Betrifft die Erhöhung auch nikotinfreie Liquids?
Ja. Die Steuer auf Substitute für Tabakwaren wird nach Menge erhoben und ist unabhängig vom Nikotingehalt. Auch nikotinfreie Liquids fallen darunter. Maßgeblich ist die Einordnung nach § 1 Abs. 1 und § 1a TabStG.
Muss ich meine Preise sofort zum 1. Januar erhöhen?
Das ist eine unternehmerische Entscheidung, keine gesetzliche Pflicht. Steigt die Steuer und der Verkaufspreis bleibt gleich, sinkt Ihr Deckungsbeitrag. Wichtig ist, dass ausgezeichnete Preise und Kasse zusammenpassen und die Umstellung sauber dokumentiert ist.
Warum trifft es Shisha-Tabak so viel stärker als Liquids?
Wasserpfeifentabak wird nicht mit einem einzigen Satz besteuert. Er unterliegt der Pfeifentabaksteuer aus Mengen- und Wertkomponente mit Mindeststeuer und zusätzlich der seit 2022 bestehenden Zusatzsteuer für Wasserpfeifentabak. Der Entwurf dreht an mehreren dieser Stellschrauben gleichzeitig.
- Tabaksteuer
- Shisha
- Kiosk
- Kalkulation
- § 143 AO
Dieser Beitrag gibt allgemeine Informationen wieder und ersetzt keine steuerliche Beratung im Einzelfall. Trotz sorgfältiger Recherche kann sich die Rechtslage geändert haben.